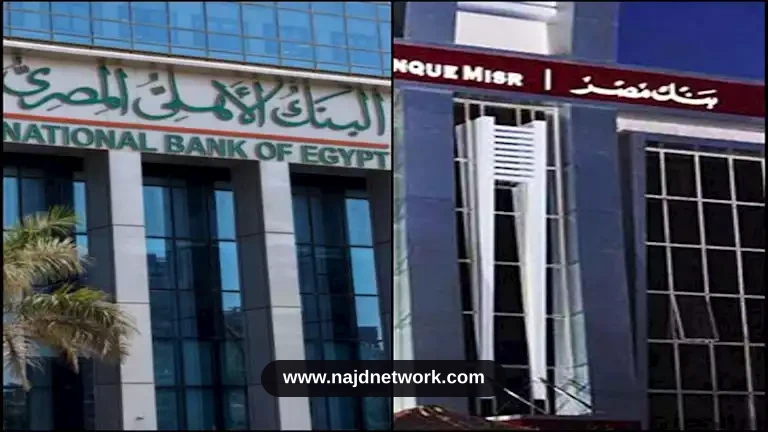
واصل بنكا الأهلي ومصر تقديم أسعار فائدة مرتفعة على شهادات الادخار، لتصل إلى 19.5%، بعد قرار البنك المركزي المصري بالإبقاء على سعر الفائدة دون تغيير في اجتماعه الأخير، ويأتي هذا القرار في إطار مواجهة الضغوط التضخمية المرتقبة، بحسب ما أورده موقع مصراوي.
تفاصيل أسعار الفائدة على شهادات بنكي الأهلي ومصر
تتضمن الشهادات ذات العائد المرتفع في البنكين الحكوميين سعر فائدة يصل إلى 19.5% يُصرف شهريًا، وتُحتسب على أساس سعر الإيداع لدى البنك المركزي المصري لمدة ليلة واحدة بزيادة 0.5% وبحد أدنى 17%، ويعني هذا الاحتساب أن العائد المعلن ليس رقمًا ثابتًا بمعزل عن سياسة المركزي، بل يرتبط مباشرة بسعر الإيداع لليلة واحدة، فإذا تحرك هذا السعر تحرك العائد معه، مع ضمان حد أدنى لا ينزل عنه عند 17%، وهو ما يمنح العميل قدرًا من الحماية في حال انخفاض الأسعار، ويجعل الشهادة أداة مرتبطة بسياسة البنك المركزي لا بعرض منفصل عنه.
كما تتوفر شهادات بعائد 17.5% سنويًا يُصرف شهريًا، أو 17.85% سنويًا يُصرف كل ثلاثة أشهر، ويُظهر هذا التفصيل أن العميل أمام خيارين لوتيرة قبض العائد: صرف شهري منتظم بعائد أقل، أو صرف ربع سنوي بعائد أعلى قليلًا، وهو فرق يعكس المقايضة بين انتظام التدفق النقدي وحجم العائد التراكمي.
ويُشترط لاسترداد الشهادة مرور 6 أشهر من تاريخ الشراء، وفقًا لشروط البنك، مع إتاحة الاقتراض بضمان الشهادة وفقًا للضوابط المعمول بها، ويبلغ الحد الأدنى لشراء أي شهادة 1000 جنيه، وتحدد فترة الستة أشهر متى يستطيع العميل استعادة أمواله، بينما يمنحه الاقتراض بضمان الشهادة إمكانية الوصول إلى سيولة دون كسر الشهادة، أما حد الألف جنيه فيجعل المنتج متاحًا لشريحة واسعة من المدخرين لا تقتصر على أصحاب المبالغ الكبيرة.
شهادات ادخار ثلاثية ورباعية وخماسية بعوائد متغيرة
إلى جانب الشهادات سالفة الذكر، يطرح البنكان شهادات ادخار ثلاثية ذات عائد متغير يصل إلى 19.25% سنويًا، وشهادة ثلاثية متغيرة بعائد شهري بحد أدنى 17.50% سنويًا، كما تتوفر شهادة رباعية متغيرة بعائد شهري بحد أدنى 16.75%، وشهادة خماسية متغيرة بعائد شهري بحد أدنى 16.25%، ويُلاحظ في هذا التسلسل أن العائد يتدرج تنازليًا مع طول المدة، إذ يبلغ الحد الأدنى في الشهادة الثلاثية 17.50%، وينخفض إلى 16.75% في الرباعية، ثم إلى 16.25% في الخماسية، وهو ما يعني أن العميل الذي يقبل تجميد أمواله لمدة أطول يحصل على عائد أدنى في هذه الفئة، بينما يحصل من يختار مدة أقصر على عائد أعلى، وهي بنية تختلف عن الصورة التقليدية التي تفترض أن المدة الأطول تقترن دائمًا بعائد أكبر.
وهناك سجل سعر فائدة 17.75% يُضاف نصف سنويًا ويُصرف في نهاية المدة، بإجمالي عائد تراكمي يصل إلى 66.56%، ويوضح هذا الرقم أن العائد لا يُقبض دوريًا في هذه الحالة، بل يتراكم حتى نهاية المدة ليصل إلى 66.56%، وهو ما يناسب العميل الذي لا يحتاج إلى تدفق نقدي منتظم ويفضل تعظيم العائد الإجمالي في نهاية الأجل، كما يتوفر عائد 17.5% سنويًا يُصرف شهريًا، أو 17.85% سنويًا يُصرف بشكل سنوي، مع حد أدنى للشراء 1000 جنيه.
سياق قرار البنك المركزي وتأثيره
كان البنك المركزي المصري قد أبقى على سعر الفائدة للمرة الخامسة على التوالي في اجتماع الخميس الماضي عند 19% للإيداع و20% للإقراض، بهدف مواجهة الضغوط التضخمية المرتقبة، وتكمن دلالة التثبيت الخامس في أنه يمدد حالة استقرار الأسعار القائمة منذ عدة اجتماعات، ويؤجل أي تغيير في اتجاه الفائدة، وهو ما ينعكس مباشرة على شهادات البنكين المرتبطة بسعر الإيداع لليلة واحدة.
ويُعد البنكان الحكوميان ذراعي البنك المركزي لتنفيذ سياسته النقدية لمواجهة التضخم وجمع سيولة من السوق، مع تقديم عائد مجزٍ على مدخرات العملاء لتحفيزهم على الادخار بدلًا من الإنفاق، ويستفيد من هذه الأسعار المرتفعة العملاء الراغبون في ادخار أموالهم والحصول على عائد دوري، في ظل استمرار المركزي في تثبيت الفائدة، وتظل هذه الشهادات متاحة وفقًا للشروط والضوابط المعلنة من البنكين.